こんにちは、アラサー夫婦の沖縄移住セミリタイア生活 さん
マネーフォワード MEをただの家計簿アプリだと思っていませんか?
実は、家計簿機能だけでなく“資産・配当管理ツール”としてかなり優秀です。
特に、「高配当株している方には一度試してほしい」って想いで、今回マネーフォワード MEを5年以上使ってきた僕たちが、リアルな体験談をまとめました。
この記事では
- 実際に使って感じたメリット
- 正直に感じたデメリット
- おすすめ投資機能
- 他サービスとの比較
を分かりやすく解説します。
マネーフォワード MEを検討している方や資産・配当管理アプリを探している方は、このまま続きをご覧ください。
家計・資産・配当金・ポートフォリオ管理を習慣化できる
先に、この記事の要点をざっくりまとめます。
- 銀行・証券・クレジットカードを連携すると、資産の全体像を一目で把握できる
- 家計簿が自動化されるので、支出管理にかかる手間が減る
- 配当金やポートフォリオ管理がしやすくなり、投資の継続力・モチベーションが上がる
- 無料版でも試せるが、投資をしている人はプレミアム版がおすすめ
- プレミアム版は約1ヶ月無料で試せる
僕自身、投資を始めた当初は、そこまで家計・資産・配当管理に困っていませんでした。
ただ、夫婦で資産形成をするようになり、管理する証券口座や銀行口座も増え、配当金も入るようになると、一気に管理が大変になりました。
そのときに感じたのが、「まず管理をラクにして習慣化しないと続かない」ということでした。
「今月は黒字?赤字?」
「今、世帯でどれだけ現金があるんだろうか?」
「リスク資産はどの程度の割合?」
「配当金はどれくらいもらえる予定?」
これら全てを自動で把握できる機能が、マネーフォワード MEにはありました。
マネーフォワード MEとは?
マネーフォワードMEは、お金の流れや資産の状況をまとめて管理できるアプリです。
一般的には家計簿アプリとして知られていますが、実際にはもっと幅広く使えます。
たとえば、以下のようなものを連携できます。
- 銀行口座
- 証券口座
- 年金
- クレジットカード
- 電子マネー
- ポイントサービス
これらを連携しておくと、入出金や残高が自動で反映されます。
対応サービスも2,500以上あり、僕たちが使っているサービスも全て対応しています。
【証券口座】
楽天証券、SBI証券、マネックス証券、moomoo証券
【銀行】
楽天銀行、三井住友銀行、SBI新生銀行、住信SBIネット銀行
【クレジットカード】
楽天カード、三井住友カード、アメリカン・エキスプレスカード
【ビットコイン取引所】
Coincheck、bitFlyerなど
以下対象サービス一覧です。
https://moneyforward.com/active_services
投資している人こそ使うべき理由
ここからは、僕が「投資している人ほど使う価値あり」と感じている理由を紹介します。
家計簿としての便利さももちろんありますが、それ以上に資産管理・配当管理・ポートフォリオ管理のしやすさが大きいです。
①資産を一括管理できる
夫婦で投資をしていると、お金がいろんな場所に分散します。
この状態になると、確認のたびに複数のアプリを開くことになります。
しかも、最終的には自分の頭の中で合計しないと、総資産が分かりません。
これって、思っている以上に大変です。
僕も以前は、月末になると銀行アプリを開き、証券口座を開き、カードの利用額を見て、なんとなく「これくらいかな」とエクセル等で入力して把握していました。
でも、これだと月末にしか確認できず、手間もかかります。
スマホでアプリを開くだけで、最新の総資産額が1円単位で表示されるスピード感はかなり便利です。このおかげで「把握できていないモヤモヤ」がなくなりました。
自分たちの現在地を常に把握できているという事実は、将来への不安を大きく軽減してくれます。
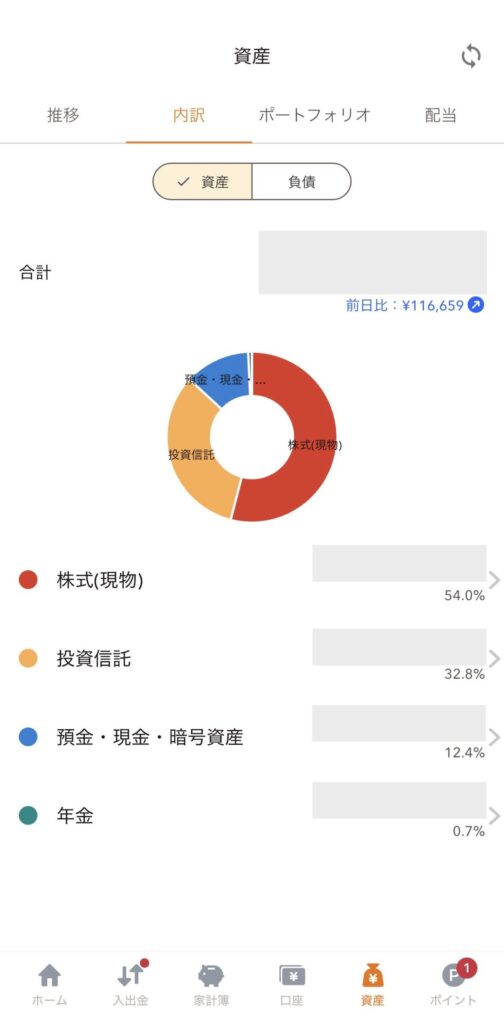
我が家の場合は、現預金などが12.4%、その他の株式・投信・年金などのリスク資産が87.5%という資産配分が分かります。
また、投資のリターンの9割は、この「資産配分」で決まるといわれています。
マネーフォワードMEで資産配分をリアルタイムに管理することは、投資の成績を向上させることに直結します。
自分が想定しているよりもリスクを取っていることが分かれば、リバランスして調整することもできます。常に最適な資産配分を維持することで、暴落時でも怖くない運用ができます。
②資産推移がグラフで見える
これは個人的には好きな機能です。
資産が増えた月、減った月、全体としてどんな推移かが視覚的に分かます。
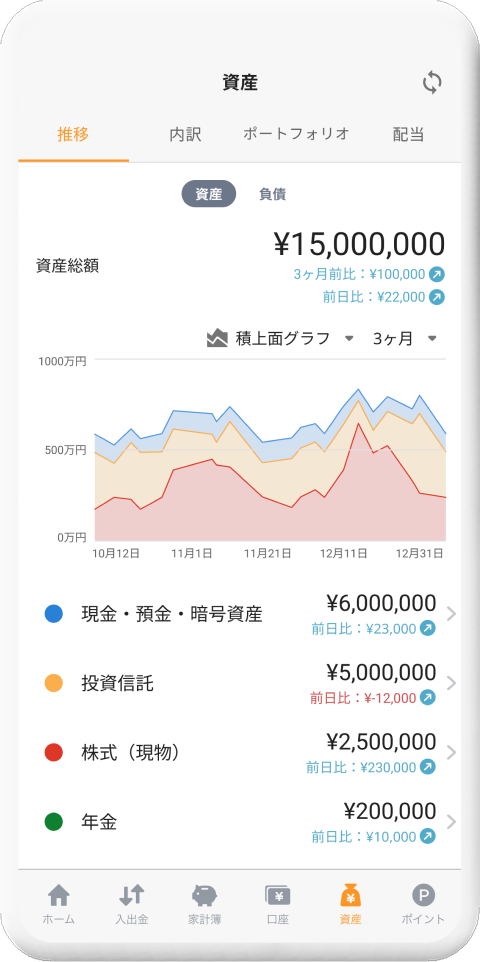
投資をしていると、どうしても短期の値動きに目が行きますよね。
特に下落局面では、「なんか減ってるな」「このままで大丈夫かな」と不安になりやすいです。
でも、資産推移を長めのスパンで見ると、「今月は下がっても、数年単位だと積み上がっているな」と確認できます。この視点があるだけで、かなり落ち着けます。
あとなんと言っても、資産推移のグラフは、これまでコツコツ積み上げてきた証を視覚化してくれるんですよね。
これがあるだけで、投資のモチベーションはグッと上がり、習慣化することができます。今ではアプリを更新するのが毎週・毎月の楽しみです。
③ポートフォリオを自動で管理できる
投資を続けていると、ポートフォリオは日々変化していきます。
株価の変動、追加投資、配当の再投資などで、銘柄の構成比率が変わっていくからです。
- 株が上がって特定の銘柄の比率が高くなりすぎる
- 景気敏感株とディフェンシブ銘柄のバランスが崩れる
- 特定の業種やセクターに偏る
こういったことは、管理していないと気づけないです。
そして気づかないまま投資を続けると、相場の状況によっては大きく減配してしまうこともあります。
どれだけ優良銘柄を持っていても、景気や金利の影響を受ければ低迷します。どんな時期も安定した配当を受け取るには、業種分散が重要です。
マネーフォワードMEを使うと、業種の分散も自動で分類してくれます。
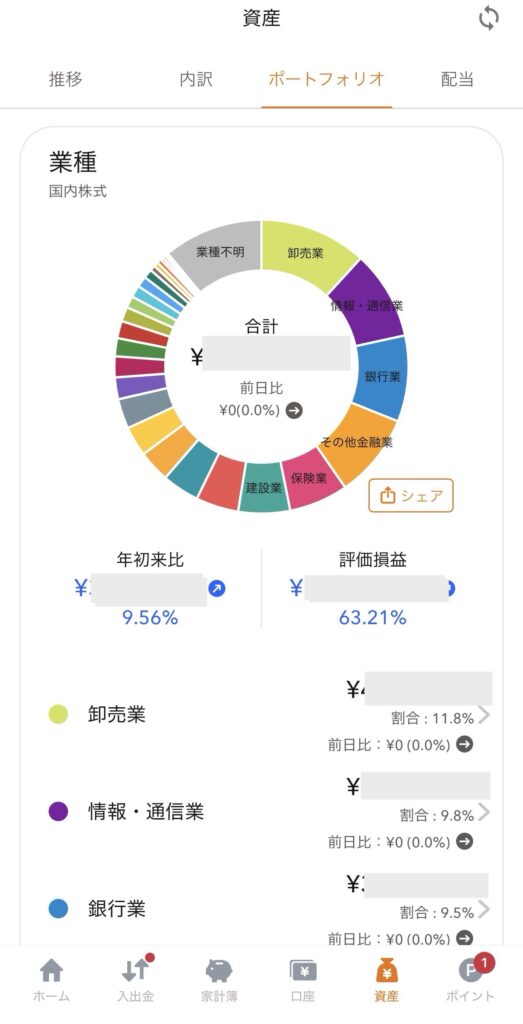
毎日細かく見る必要はありませんが、定期的に眺めるだけでも「ちょっと偏ってきたかも」と気づけます。この“気づける”こと自体が価値なんですよね。
個人的に重宝しているのが「オリジナルポートフォリオを作れる機能」です。
保有資産をダグ別に仕分けることで、自分の目的に合わせたポートフォリオの作成・管理ができます。
我が家の場合は、「高配当株ポートフォリオ」や「インデックスポートフォリオ」を作って、リスク資産の中でも配分を管理できるようにしています。
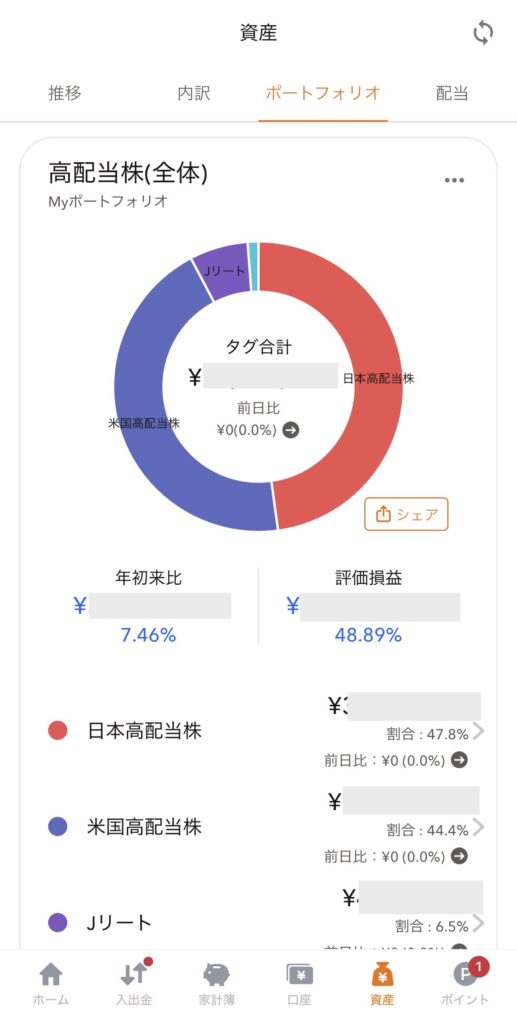
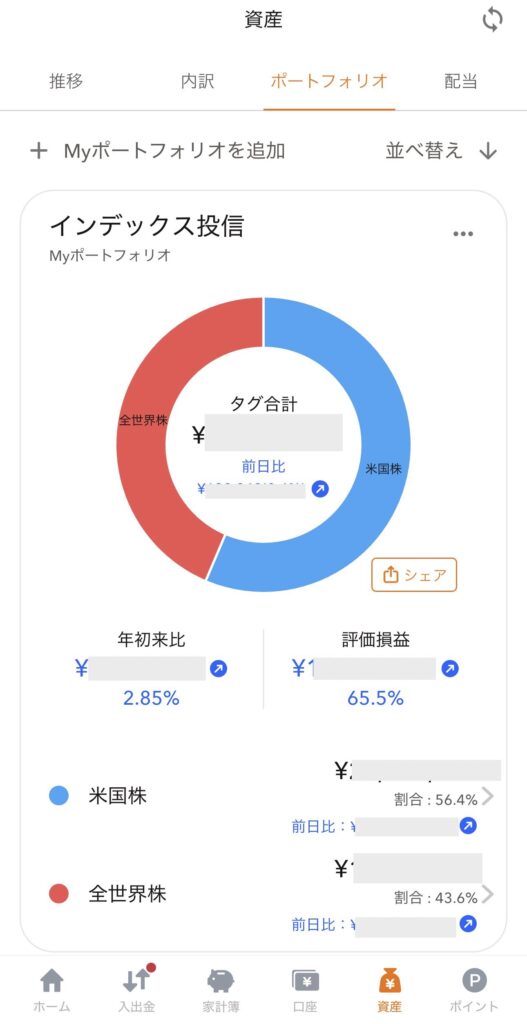
高配当株の中でも「日本株」と「米国株」、インデックスでも「全世界株」と「米国株」の比率を管理しています。
特に、夫婦それぞれ運用している場合に、世帯全体でどれくらいの配分になっているのか把握するのに便利です。
是非試してみてほしい機能です。
④配当管理がしやすい
高配当株投資をしている人にとって、配当金は大きな楽しみのひとつです。
ただし、受け取る金額が増えてくるほど、管理は結構面倒になります。
- 今月の配当はどれくらい入ったのか
- 年間で見るとどれくらい増えているのか
- どの銘柄からどの程度入ってくるのか
こうした情報を毎回バラバラに確認するのは、なかなか骨が折れます。
最初は楽しいのですが、長く続けるほど「もっと簡単に把握したい」と思うようになります。
マネーフォワードMEは、この配当管理を見える化するのに向いています。
税引前の年間配当予想額を自動で算出してくれます。
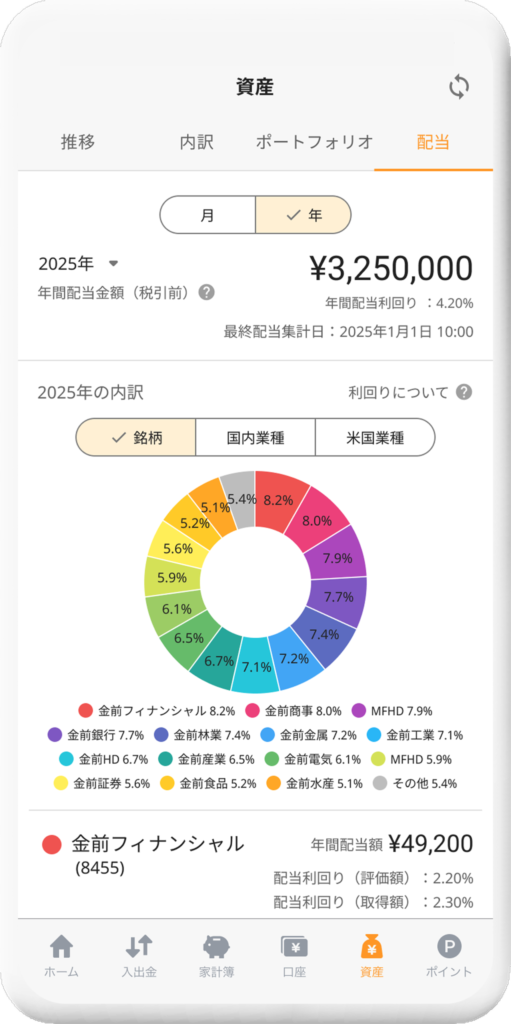
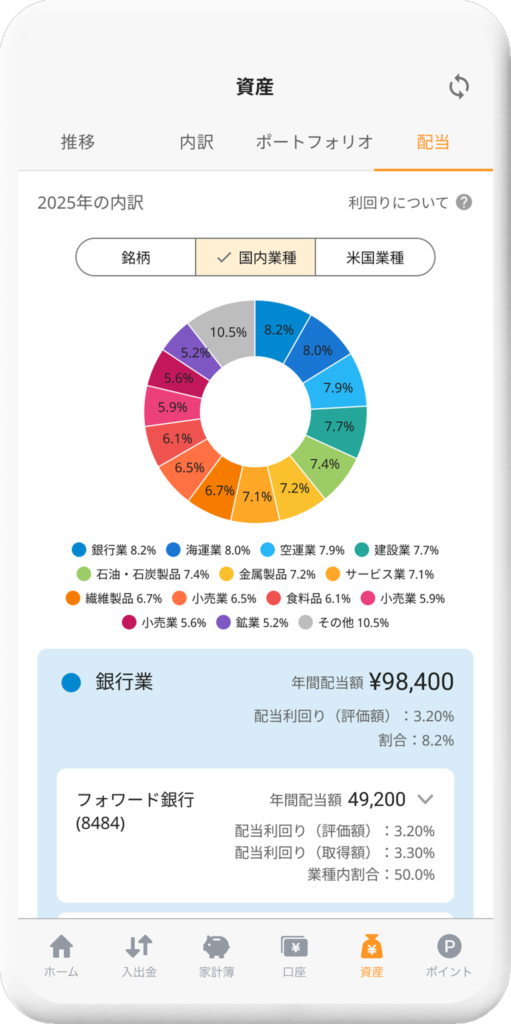
国内・米国それぞれのセクター比率のバランスも把握できます。
個別銘柄の配当利回りや取得単価、評価額も見れます。
家計簿に加えて資産・ポートフォリオ・配当まで一括管理できるのは助かるね!
補足:家計管理アプリとしても優秀
ここまで投資目線で話してきましたが、もちろん家計簿アプリとしても優秀です。
むしろ、投資を続けるためには家計の土台が大事なので、この部分もかなり重要です。
投資の原資は、基本的に家計から生まれます。
固定費が高すぎたり、支出が膨らみすぎていると、どれだけ投資を頑張っても続きません。
とはいえ、家計簿って続かない人が多いですよね。
僕も手入力の家計簿は長続きしませんでした。
- 入力が面倒
- レシート管理が苦手
- 数日サボるとやる気がなくなる
このパターンに入ると、ほぼ終わりです。
だからこそ、自動で入ってくる仕組みの価値が大きいです。
マネーフォワードMEは、連携さえしておけば支出が自動で反映されます。
もちろんカテゴリ分けが完璧とは限りませんが、まずは「何にどれくらい使っているか」の傾向を見るには十分です。
家計管理の目的も、細かく締め付けることではなく、自分の生活を把握することです。
毎月の支出の傾向が見えるだけで、「ここは見直せそう」「ここは納得して使っている」と整理しやすくなります。
マネーフォワード MEのデメリット
ここまでかなり推してきましたが、もちろん気になる点もあります。
実際に長く使ってきたからこそ感じる、正直なデメリットも書いておきます。
・無料版は連携数に制限がある
一番大きいのはここです。
投資をしていない人なら無料版でも十分な場合がありますが、投資をしている人は口座数が増えやすいので、連携数の制限に引っかかりやすいです。
無料版だと連携件数は4件までです。
単身の方ならまだしも、ご夫婦の場合は無料版の上限を超えてしまう家庭がほとんどでしょう。
・最初はカテゴリ分けがズレる
自動分類は便利ですが、最初から完璧ではありません。
これはどの家計簿アプリでもある程度共通の弱点だと思います。
最初は「未分類」にされている項目も、一度カテゴリを設定し直すと、今後も同じお店での支出や似たような支出は自動で仕訳してくれます。
最初少し手間に感じますが、後々ラクになるので、手動で管理するよりは便利です。
僕は最初の1年くらいは独身だったので無料版で事足りていました。ただ、夫婦で資産形成を始めてからは「スタンダードコース」にして、資産規模が大きくなってからは「資産形成アドバンスコース」を利用し始めました。
以下が無料版と有料版との主な違いです。
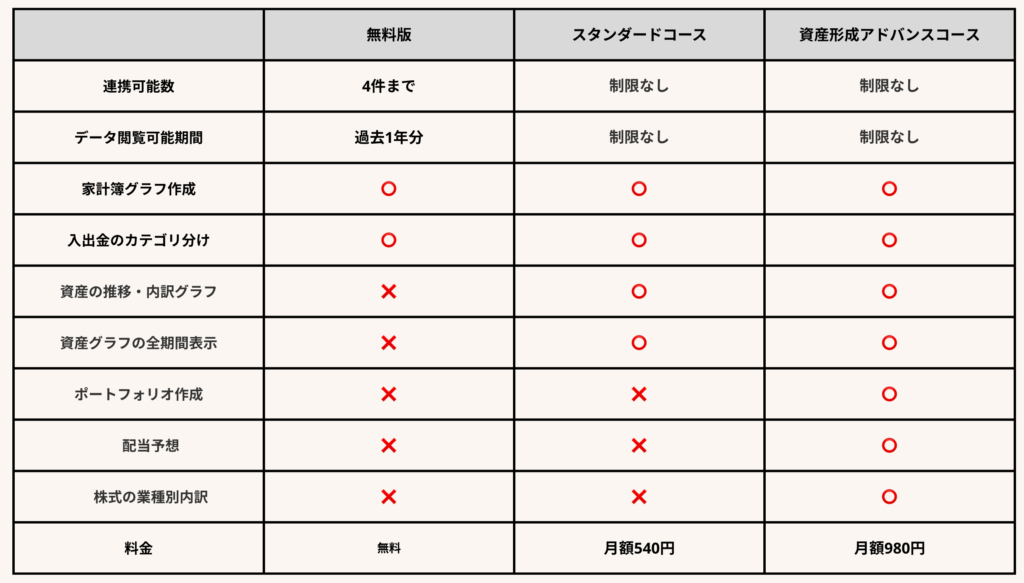
無料版ではデータの閲覧期間が1年しかなく、資産の推移や内訳グラフも見ることができません。これでは資産配分の管理は難しいですし、資産形成の過程を数字で見ることができません。
有料のプレミアムサービスには2種類あり、「スタンダードコース」と「資産形成アドバンスコース」があります。
どちらも共通して、連携可能数の制限はなくなり、データ閲覧期間の制限なし、資産の推移・内訳グラフも閲覧可能です。
ただポートフォリオの作成や配当予想など、より投資に特化した機能は資産形成アドバンスコースのみの機能になります。
無料版がおすすめな人
- まず雰囲気を試したい
- 連携したいサービスが少ない
- 家計簿メインで使いたい
- 資産管理は大まかで十分
最初の入口としては無料版でも問題ありません。
いきなり課金して使わなくなるより、まず試す方が失敗しにくいです。
合う・合わないもあるので、まずは無料で試してみてください。
スタンダードコースがおすすめな人
- 投資をしていて口座数が多い
- 資産管理を本格的にしたい
- 家族全体のお金をまとめて把握したい
- 長期で資産推移を確認したい
僕の感覚では、投資をしている人ほどスタンダードコースの満足度は高くなりやすいです。
なぜなら、家計簿アプリとしてではなく、資産管理ツールとしての価値が大きくなるからです。
「資産配分の管理」と「資産推移」の把握を自動で習慣化できるなら、月額540円は十分払う価値があると思います。
資産形成アドバンスコースがおすすめな人
・ポートフォリオを管理して投資戦略に活かしたい
・配当管理も自動化して時短したい
運用額も大きくなり、配当金でプチ生活をしたい方にはおすすめです。
ただ、月額980円とやや高めの金額です。
我が家も最初利用する時に悩みました。ただ、高配当株の銘柄数が増えて、受け取れる配当金もまとまった金額になったタイミングで使い始めました。
配当金で利用料もペイできる人なら十分使う価値はある思う!
約1ヶ月無料で試せる
有料のプレミアムサービス2種類とも、約1ヶ月の無料お試し期間があります。
決済方法によって期間が若干異なりますが、気になる方は無料期間だけでも試してみてください。
Apple ID決済:1ヶ月
Google ID決済:30日間
クレジットカード決算:30日間
無料期間中に解約すればお金はかからないからね!
他のアプリとの比較:かビュウ、配当管理
資産・配当管理できるアプリは他にもあって、僕も使っているのが「配当管理」と「カビュウ」です。
マネーフォワード MEとの機能を比較してみましょう。
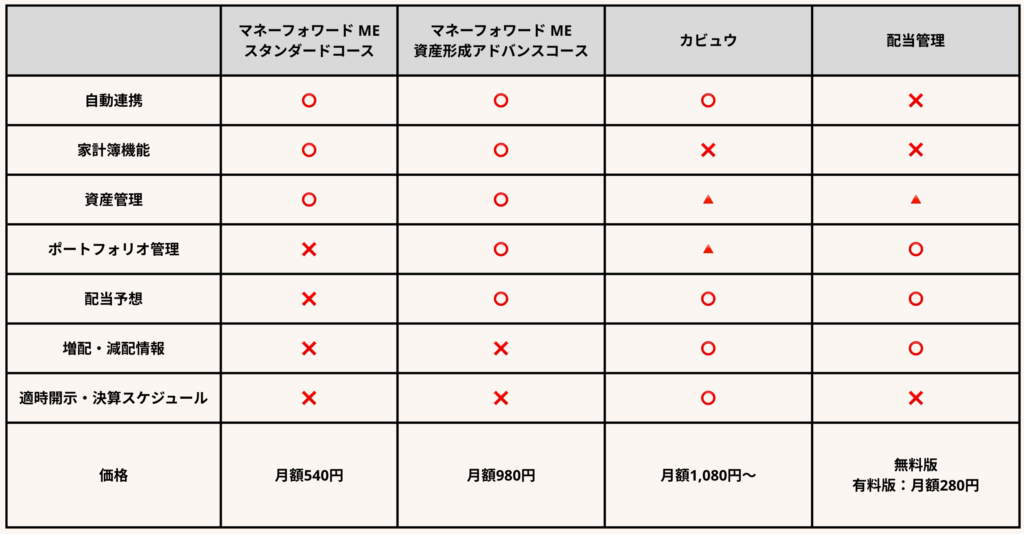
一言でまとめると
・マネーフォワード MEは総合型
・カビュウはより投資特化型
・配当管理は配当金特化型
カビュウは自動で証券口座を連嶺できるのですが、銀行口座やクレカなどは連携できません。家計簿機能はなく、現金を含めた資産管理には向いていないです。ただ、適時開示や決算スケジュールが見れる機能は個別株投資している者からすると重宝しています。
配当管理はまず手動での銘柄登録が基本です。銘柄数が多い人は手間に感じるでしょう。家計簿機能はなく、資産管理は難しいです。ただその分、配当金に関して様々な機能を備えている点は魅力です。加えて無料でも十分使えるので、おすすめのアプリです。
どのアプリもそれぞれメリット・デメリットがあるので自分に合うものを選ぶことが大切です。
マネーフォワード MEは家計簿・資産管理・ポートフォリオ管理・配当管理の4つの機能をバランスよく備えているので、多くの方にとって試しやすいとは思います。
それぞれに良い機能があるので、全部使ってる。笑
よくある質問
・途中からコース変更できる?
できます。最初は無料版を試してから、プレミアムコースに変更できますし、その逆も可能です。
・プレミアムサービスはお試しで使える?
使えます。初めてプレミアムサービスをお申し込みされた場合には、無料お試し期間が適用されます。
※過去にご利用されたことのある場合には、お試し期間は適用されず料金が発生します。
まとめ
最後に、この記事の要点をもう一度まとめます。
- マネーフォワード MEは、家計簿アプリでありながら、投資家向けの資産管理ツールとしても優秀
- 銀行・証券・クレジットカードをまとめて見られるので、資産の全体像を把握できる
- 配当管理やポートフォリオ管理の負担が減り、投資の継続力が上がります
- 家計簿も自動化できるので、投資の原資を守りやすくなります
- まずは無料で試して、必要ならプレミアム版を検討する流れがおすすめです
僕は5年以上使ってきて、「資産管理は頑張るものではなく、仕組み化するもの」だと実感しました。
お金の管理がラクになると、投資も生活もかなり穏やかになります。
もし今、資産管理や配当管理のやり方に悩んでいるなら、まずは無料で触ってみてください。
それだけでも、かなり景色が変わるはずです。
まずは無料で試して自分に合うか確かめてみてね!